AnthropicのS-1を読む④MD&A(経営者による財務分析)
この記事は、Anthropic, PBC が2026年10月26日に SEC へ提出した Form S-1(仮目論見書)のうち、Management's Discussion and Analysis of Financial Condition and Results of Operations(MD&A。経営者が自社の財務数値を説明する章)を要約したものだ。対象は目論見書の p.134–177 である。原典は Anthropic, PBC Form S-1(SEC EDGAR)。
シリーズの全体像は AnthropicのS-1を読む①総覧 にまとめている。
この章の結論を先に書く。
- 売上は2025年上期の1,163百万ドルから2026年上期の16,286百万ドルへ増えた(前年同期比+1,300%)。四半期では2026年4–6月期の11,555百万ドルが最新で、この四半期に営業利益974百万ドルを計上した。
- 最大の費用はコンピュートとインフラの費用で、2026年上期は8,945百万ドル(売上比55%)。12〜18か月前に契約した計算資源が届いた時点で費用になるため、売上の伸びがこれを上回ると利益率が改善し、新しい計算資源が一気に届く期には利益率が下がる、という構造を経営陣自身が説明している。
- 純損失は2026年上期で80,748百万ドルと巨額だが、その大半は転換社債などの公正価値変動(72,388百万ドル)である。企業価値が上がるほど費用が増える会計処理の結果で、現金は出ていない。
- 調整後営業損益(非GAAP)は2026年上期に1,618百万ドルの黒字、営業キャッシュフローも3,929百万ドルの流入に転じた。
- 一方で、Microsoft、Google、Amazon、SpaceXAI、Nscale、Lambda、Broadcom などとの計算資源契約は、1件あたり数百億〜1,000億ドル超の規模にのぼる。契約債務の表そのものは仮目論見書の段階では空欄である。
以下、原文の小見出しの順に追う。数値の単位は特記がない限り百万ドル。
Overview(概要)(p.134–139)
4つのドライバー
経営陣は自社の財務モデルを4つのドライバーで説明する。
- Adoption of Claude(Claude の採用):モデルの世代が進むごとに新規顧客が増え、既存顧客も用途を広げる。
- Compute Efficiency(コンピュート効率):計算資源1ドルあたりの知能と売上を増やす。
- Operating Efficiency(業務効率):人材の密度、効率的な販売、社内での Claude 活用で営業利益率と1人あたり売上を高める。
- Compute Investments(コンピュート投資):長期の成長のため、計算資源へ大きく投資し続ける。
この4つは時間軸がずれて効いてくる。計算資源は前もって調達・契約し、稼働して共有プール(研究・モデル開発・顧客対応・社内利用のすべてに融通する計算資源の塊)に加わった時点で費用になる。そのため投資の確定と売上の実現のあいだに時間差がある。2026年1–9月期の営業利益率と調整後営業利益率は前年同期から大きく改善したが、将来まとまった計算資源が稼働する期には、売上より先に費用が立ち、利益率が縮む可能性があると明記している。
さらに、計算資源の大半は複数年契約で、稼働の12〜18か月前に調達する。需要がこの長期分を超えると短期の計算資源を買うが、こちらは単価が高い。経営陣は、近い将来に短期の計算資源の利用が増え、営業利益率と調整後営業利益率を押し下げると見込んでいる。
Adoption of Claude(Claude の採用)
モデルの各世代は、コーディング、エージェント型の業務、コンピュータ操作、複雑な推論といった能力を伸ばすよう設計されているという。販売面では直販と Applied AI チームに加え、AWS、GCP、Azure の3大クラウドすべてでネイティブに提供し、SI(システムインテグレーター)、コンサルティング会社、データ基盤企業とも提携している。
提供の形は3層である。土台が Claude のモデル群、その上に開発者向けの Claude Platform、さらにその上に自社アプリケーションが載る。2026年7–9月期には、TTM(直近12か月)売上10万ドル以上の顧客のうち50%超が Claude Platform と自社アプリケーションの両方を使っていた。2025年10–12月期は約30%だった。
顧客の規模の指標は次のとおり。
- TTM 売上10万ドル以上の顧客:2026年9月30日時点で11,900社超(2025年9月30日時点は950社超)
- TTM 売上100万ドル以上の顧客:2026年9月30日時点で1,900社超
- TTM 売上1,000万ドル以上の顧客:2026年9月30日時点で約250社
- Net Revenue Retention(NRR。既存顧客からの売上が1年でどれだけ増えたかを示す比率):2026年9月30日時点で約900%
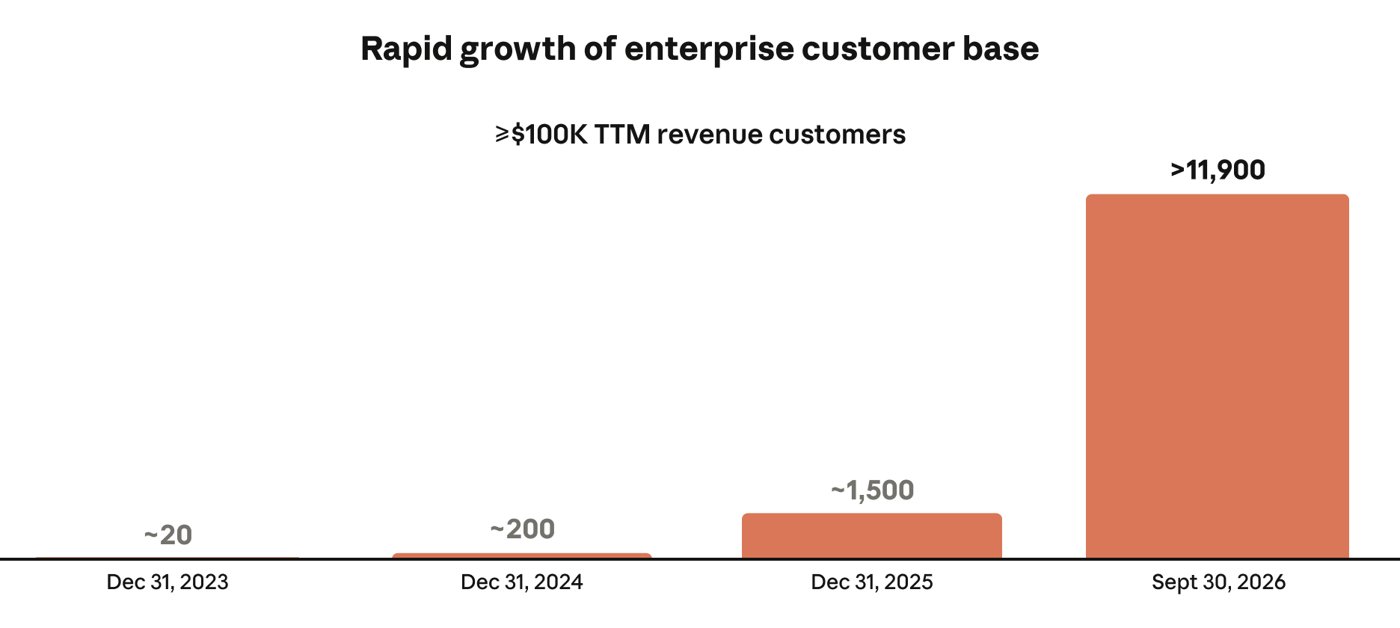
Compute Efficiency(コンピュート効率)
コンピュートは最大の費用であり、その効率は業務効率と売上を決める要因だと位置づける。効率を支える柱は3つある。
- Training Efficiency:研究者が compute multiplier(同じ計算量で得られる性能を引き上げる手法)を生み出す。Claude 自身が次のモデルの研究開発を手伝う循環を、同社は「closing the loop」と呼ぶ。
- Inference Efficiency:一定の性能を提供するのに必要な計算量を減らし、本番環境での利用効率も高める。需要が供給を上回る状態が続いてきたため、ここが重要になる。
- Multi-Chip Compute Approach:AWS Trainium、Google TPU、NVIDIA GPU、AMD GPU の4系統で学習と推論を動かし、独自のオーケストレーション層で負荷を振り分ける。
効率改善の例として、2026年4–6月期の売上は前年同期比1,368%増えたのに対し、コンピュートとインフラの費用は同じ期間に300%増にとどまったと示している。この間に Mythos 5、Fable 5、Opus 5 などのモデルと、Claude Cowork、Claude Design などの製品を出している。
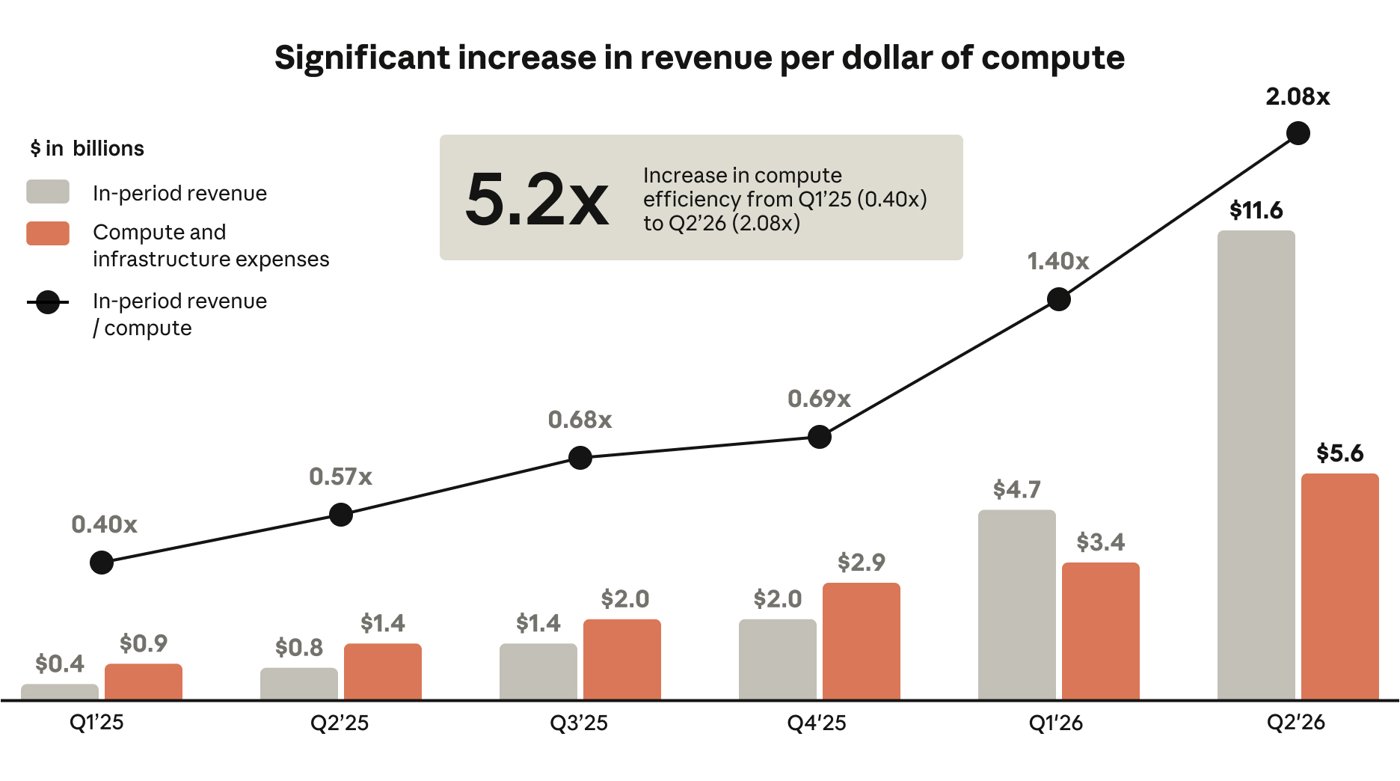
Operating Efficiency(業務効率)
社内の Claude 活用の数字が並ぶ。
- 2026年9月に同社のコードベースへ加えられた変更の90%超を Claude が書いた。
- 2026年7–9月期のエンジニア1人1日あたりのコード追加量は、2024年通年の平均の45倍超。
- 2025年9月30日から2026年9月30日にかけて、TTM 売上は約1,200%増え、従業員数は約170%増えた。TTM ベースの従業員1人あたり売上は140万ドルから660万ドル超になった。
2026年上期の売上は163億ドル(2025年上期は12億ドル)、営業損失は693百万ドル(同21億ドル)、調整後営業利益は16億ドル(同、調整後営業損失18億ドル)だった。経営陣は、まとまった計算資源が届く期を中心に、営業利益率と調整後営業利益率は今後も上下すると述べている。
Compute Investments(コンピュート投資)と Anthropic Direct
計算資源への投資は長期成長の前提だとし、今後も積極的に投資すると明言する。投資のうち、自前の計算資源とインフラの構築、計算資源の供給網をまたぐ垂直統合に向かう部分が増えている。これらは設備投資やリース債務の形をとり、稼働して売上を生むよりかなり前に発生する。そのため、当面は営業活動と投資活動のキャッシュを大きく使う見通しだ。
調達の形も変わりつつある。従来は期間を定めたクラウド契約だけで計算資源を得ていたが、チップを直接リースし、専用施設に置いて第三者に運用させる方式を加えた。これを Anthropic Direct と呼ぶ。データセンターの容量確保とその中に置くアクセラレーター(AI 計算用チップ)の調達を分けて契約できるため、リードタイムが長いデータセンターを先に押さえ、費用の大きいアクセラレーターへの投資は必要量が見えてから決められる。
2026年9月30日時点とその後に結んだ購入契約とリース契約の総額は「(目論見書では空欄)」超で、うち2030年12月31日までに発生する見込みの額も空欄、残りの大半は2031年から2045年に発生する見込みとされる。今後12か月に支払期限が来る額も空欄である。
資金は売上と資金調達でまかなう。2026年9月30日時点の流動性の総額、その内訳(現金及び現金同等物、短期投資、A&R Credit Facility の未使用枠)、戦略パートナーからの note purchase agreement(NPA。転換社債の引受契約)による調達余力と株式引受の約束額、IPO の手取り見込み額と想定公開価格は、いずれも目論見書では空欄である。
How We Generate Revenue(売上の稼ぎ方)(p.139)
モデルは Mythos(Fable を含む)、Opus、Sonnet、Haiku の4クラスで、能力・コスト・速度の組み合わせが異なる。顧客の支出を決める主な要因は、どのモデルをどれだけ使うかである。顧客は Anthropic から直接買うことも、CSP(クラウドサービス事業者)のマーケットプレイス経由で買うこともでき、いずれの場合も契約関係は Anthropic と顧客のあいだに直接結ばれる。
主な課金方式は pay-for-intelligence(従量課金)で、トークン数とモデルの単価で料金が決まる。これに加えて、一部のアプリケーションを企業向けと個人の上級利用者(prosumer)向けにサブスクリプション(期間は通常12か月以内)で提供している。サブスクの利用枠を使い切った利用者が上位プランへ移ったり、従量課金で追加購入したりする流れもある。最低支出額を約束する代わりに価格表を固定する年間・複数年の解約不能契約も増えており、これは主に従量課金の売上になる。
次の表は、売上の8割前後を従量課金が占め続けていることを示す。
| 期間 | 従量課金(百万ドル) | 構成比 | サブスク(百万ドル) | 構成比 |
|---|---|---|---|---|
| 2024年通期 | 288 | 75% | 98 | 25% |
| 2025年通期 | 約3,800 | 83% | 789 | 17% |
| 2026年上期 | 約13,100 | 80% | 約3,200 | 20% |
2023年の売上41百万ドルは、ほぼすべてが従量課金だった。従量課金の伸びが大きいのは、TTM 売上10万ドル以上の顧客の増加を反映しているという。経営陣は、売上成長率は今後下がっていき、想定より大きく速く下がる可能性もあると書いている。
Our Customers and Approach to Claude Diffusion(顧客と普及の進め方)(p.140–141)
顧客は大企業から AI ネイティブのスタートアップ、研究機関まで幅広い。顧客が得る価値は、従業員の生産性向上、業務の高速化、自社製品への知能の組み込みの3つに整理されている。ソフトウェア開発者が最初期の利用者で、Claude Code は個々のエンジニアから始まって全社に広がる例が多いという。個人の上級利用者も、社内で Claude を推す役割を担う入り口として位置づけられる。
普及の経路は次のとおり。
- Intelligence-Led Growth:個人の利用が組織全体の利用に広がる流れ。売上成長の中核とされる。
- Direct Teams:直販チームが関与する時点で、Claude はすでに社内で使われていることが多い。
- Applied AI Teams:特定の顧客に深く入り込み、個別の解決策を一緒に作る。
- Cloud Partnerships:AWS、GCP、Azure の営業部隊が Anthropic の製品を売る。契約は Anthropic と顧客が直接結び、各 CSP には手数料を払う。
- Ecosystem Partnerships:大手 SI の Claude 専門チームや、データ基盤企業との販売提携。
- Ode with Anthropic:大手プライベートエクイティと組んで立ち上げた AI サービス会社で、中堅企業に Claude を届ける。
これらの結果、2026年上期の販売・マーケティング・パートナーシップ費用は売上の19%だった。
Key Factors Affecting Our Performance(業績を左右する要因)(p.141–145)
フロンティアに居続けること
企業は最も能力が高く信頼できる AI を選ぶ、というのが経営陣の見立てだ。新しいモデルを出すたびに大半の顧客が最新版へ移り、用途を広げて支出を増やしてきたという。
計算資源の確保と使い方
計算資源の量・時期・コストは、チップとメモリの製造が少数の企業と地域に集中していること、電力とデータセンター容量の制約、輸出規制など、同社が左右できない要因に左右される。また、計算資源を頼っている CSP の一部は、Anthropic への出資者であり、顧客であり、競合する AI モデルの提供者でもある。この多面的な関係が利益相反を生み、計算資源の利用やコスト、作業の優先順位に悪影響を与えうると書いている。計算資源は価値の最も高い用途へ振り向け続け、研究・モデル開発と顧客対応・社内利用のあいだで配分を調整している。
技術人材
7人の共同創業者が全員在籍していることを挙げ、文化と使命への共感が人材の確保と定着を支えているとする。
資本へのアクセス
計算資源の確保は、有利な条件で資本を得られるかどうかと直結している。計算資源の契約は売上や稼働率にかかわらず履行が必要で、構築の一部は CSP やチップの提携先が提供・仲介した資本や信用補完(債務保証など)で支えられてきた。この依存を減らせるかどうかは、自社の信用で独立した資金源から調達できるかにかかっているという。
企業への普及
普及の速さを決める動きとして3つを挙げる。
- モデルの改良を製品に変える力:2026年1–9月期に、モデルのバージョン、プラットフォームの機能、アプリケーションを合わせて250件出した。安全性の評価によってリリースを遅らせたり、提供範囲を絞ったりすることもある。例として、Mythos を Project Glasswing を通じて限定提供したことと、Fable 5 を安全上の制限付きで一般提供したことを挙げている。
- 販路の拡大と多様化:これまでの成長の多くはセルフサービスで自然発生的なものだった。規制業種や海外への展開に向け、直販、Applied AI、パートナーに投資している。
- 新規顧客の獲得と既存顧客での拡大。
3つ目について、TTM 売上10万ドル以上の顧客の推移が示されている。次の表から、顧客数が年ごとに桁を変えて増え、売上に占める割合は57〜90%で推移してきたことが分かる。
| 時点 | 顧客数 | その顧客群からの売上(百万ドル) | 売上に占める割合 |
|---|---|---|---|
| 2023年12月31日(2023年通期) | 約20 | 約37 | 90% |
| 2024年12月31日(2024年通期) | 約200 | 約220 | 57% |
| 2025年3月31日 | 約400 | — | — |
| 2025年6月30日(2025年上期) | 600超 | 870 | 約75% |
| 2025年9月30日 | 950超 | — | — |
| 2025年12月31日(2025年通期) | 約1,500 | 約3,500 | 76% |
| 2026年6月30日(2026年上期) | 6,000超 | 約12,000 | 約74% |
| 2026年9月30日(TTM) | 11,900超 | 目論見書では空欄 | 目論見書では空欄 |
2026年9月30日までの TTM 売上のうち、残りの部分(割合は目論見書では空欄)は、TTM 売上10万ドル未満の約4,000万の顧客から生まれている。
大企業への浸透はまだ浅いという。2026年9月30日時点で、Fortune 500 の50%超と Global 2000 の30%超が TTM 売上10万ドル以上の顧客だった。ただし2026年7–9月期に、これら Fortune 500 顧客からの売上は、各社の総費用の平均0.1%未満にとどまる(上場企業のみ、公開財務諸表の総費用で計算)。Fortune 500 顧客の上位10社では平均1%未満で、全体平均の8倍超である。
顧客の集中度も示されている。2026年1–9月期に売上の10%超を占めた顧客はいない。上位5社以外からの売上の割合は、2026年1–3月期の約64%から2026年7–9月期の約79%へ上がった。同時に、上位5社それぞれからの売上も2026年7–9月期に過去最高を記録した。
顧客の利用パターンと季節性
新モデルの投入頻度と季節性が売上を揺らす。2026年7–9月期の売上の80%超は、2026年4–9月の6か月間に出たモデルのバージョンから生まれた。季節性では、夏と冬の休暇期に開発のコードフリーズなどで利用が落ちる。例として、2026年1月2日までの2週間の顧客支出は、2025年12月19日までの2週間より約20%少なかった。成長率が下がるにつれて、季節性が業績に表れやすくなり、予測も難しくなると見込んでいる。
公益への取り組み
公益法人(PBC)としての資源配分も業績要因に挙げている。
- Class N 普通株式846,840,960株(2026年6月30日時点の完全希薄化後株式数の5%。Amazon Notes の全額転換を前提)を、完全子会社の Anthropic Public Benefit Fund に拠出した(Initial Public Benefit Issuance)。
- IPO 後、株価が直前の基準価格から50%上がるたびに、取締役会の裁量で発行済株式などの最大2%分の Class N 普通株式を追加で拠出できる枠組みを承認した。基準到達の条件は、直近120取引日のうち90日以上で終値が基準を上回り、拠出前10取引日の平均終値も基準を上回ること。
- 従業員の寄付に Class N 普通株式でマッチングする制度がある。共同創業者はそれぞれ、保有株式の80%を慈善目的に充てると誓約している(マッチングの対象外)。
- 2025年のマッチング制度の費用は541百万ドルで、営業費用全体の約4%だった。今後は公益への資源配分の頻度と規模が増えると見込む。
Components of Results of Operations(損益の構成要素)(p.145–148)
売上
売上は、顧客が消費したトークン量に応じて、利用された時点で計上する。サブスクリプションは月払いか年払いの前払いが一般的で、短期間でリセットされる利用上限があるため、契約期間(通常12か月以内)にわたり均等に計上する。
注目すべき開示が1つある。利用規約や商取引条件に違反して使っていたと後から判明する顧客からの売上が、これまでも含まれており、今後も含まれる見込みだという。検知・調査・措置に時間がかかるため、アクセスを制限するまでは通常どおり売上を計上する。同社の推計では、こうした顧客からの売上は2026年1–9月期の売上の約5〜7%を占めた。2026年8月と9月に検知と措置を強化したため、この割合は下がる見込みだが、売上と成長率への影響の時期と大きさは不確実だとしている。
コンピュートとインフラ
CSP に払う計算資源の料金(ストレージ、ネットワーク、接続を含む)、パートナー経由の顧客対応にかかるインフラ費用、コロケーション施設の費用、機器リースと電力の固定費、関連ソフトウェアの費用などからなる。2026年からは、リースの開始に伴い、オペレーティングリース費用、ファイナンスリース資産の償却、変動リース費用、自社保有サーバーなどの減価償却も含まれる。
ここで MD&A は損益計算書の表示方法に触れている。本文の損益計算書は「コンピュートとインフラ」「人件費」のように費用の性質別に並べている。売上原価を含む機能別の表示は、財務諸表の注記8にある。機能別表示の売上原価は、そのほぼすべてが顧客対応のためのコンピュートとインフラの費用だという。
同社は、モデル開発に回した計算資源がより効率的なモデルを生み、その効率化で空いた計算資源が顧客対応に回る、という循環で事業を回している。そのため、研究開発用と顧客対応用を分けずに、計算資源を全体で計画し評価している。結果として、売上に対するコンピュート費の比率は、売上が契約済みの計算資源の総コストに対してどれだけ伸びるかで決まる。
その他の費用項目
- Personnel(人件費):株式報酬(ストックオプション、RSU、RSA)、現金報酬、福利厚生、雇用主負担の給与税。IPO に伴い、上場をもって業績条件が満たされる RSU の株式報酬費用が追加で発生する見込み。
- Bartz settlement:2025年に計上した Bartz 訴訟の和解費用。詳細は注記13。
- Sales, marketing, and partnerships:チャネルパートナーへの手数料と、マーケティング・広告費。
- Other operating and administrative:寄付マッチング制度の費用、データ品質と性能評価の外部委託費、IT とクラウドソフトウェアの費用、決済手数料、施設費、専門家報酬、貸倒費用など。上場後はコンプライアンス費用や役員賠償責任保険の費用も増える。
- Interest income:現金同等物と短期投資(米国債、政府機関債、社債、コマーシャルペーパー(CP))からの利息。
- Change in fair value of convertible notes, derivative liabilities, and SAFEs:転換社債、デリバティブ負債、SAFE(将来の株式取得権)を毎期末に時価で測り直した差額。時価評価なので、企業価値が上がるほど費用が増える。転換社債は株式に転換されるか、返済されるまで計上が続く。
- Other income (expense), net:戦略的投資と金融商品の時価変動、2025年12月の非上場企業買収に伴うデリバティブの時価変動、ファイナンスリースの支払利息、為替差損益。
Results of Operations(損益計算書)(p.148–149)
次の表から、売上が営業費用に追いつきつつある一方、純損失は営業損失よりはるかに大きいことが分かる。
| 項目(百万ドル) | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| 売上 | 41 | 386 | 4,585 | 1,163 | 16,286 |
| コンピュートとインフラ | 433 | 2,522 | 7,326 | 2,334 | 8,945 |
| 人件費 | 95 | 454 | 1,839 | 538 | 3,152 |
| Bartz 和解 | — | — | 1,500 | — | — |
| 販売・マーケティング・パートナーシップ | 2 | 43 | 568 | 120 | 3,168 |
| その他営業・管理費 | 62 | 347 | 1,412 | 306 | 1,714 |
| 営業費用合計 | 592 | 3,366 | 12,645 | 3,298 | 16,979 |
| 営業損失 | (551) | (2,980) | (8,060) | (2,135) | (693) |
| 受取利息 | 69 | 106 | 431 | 115 | 1,111 |
| 転換社債等の公正価値変動 | (1,045) | (5,434) | (34,308) | (10,942) | (72,388) |
| その他の収益(費用) | (2) | — | (8) | — | (8,757) |
| 営業外損益合計 | (978) | (5,328) | (33,885) | (10,827) | (80,034) |
| 税引前損失 | (1,529) | (8,308) | (41,945) | (12,962) | (80,727) |
| 法人税等 | 2 | 1 | 20 | 7 | 21 |
| 純損失 | (1,531) | (8,309) | (41,965) | (12,969) | (80,748) |
人件費に含まれる株式報酬費用は、2023年29百万ドル、2024年192百万ドル、2025年約12億ドル、2025年上期286百万ドル、2026年上期約22億ドルである。
売上に対する比率でも見ておく。この表から、コンピュート費の比率が年を追って下がり、営業損失率がほぼゼロまで縮んだことが分かる。
| 売上比 | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| コンピュートとインフラ | 1,056% | 653% | 160% | 201% | 55% |
| 人件費 | 232% | 118% | 40% | 46% | 19% |
| Bartz 和解 | — | — | 33% | — | — |
| 販売・マーケティング・パートナーシップ | 5% | 11% | 12% | 10% | 19% |
| その他営業・管理費 | 151% | 90% | 31% | 26% | 11% |
| 営業費用合計 | 1,444% | 872% | 276% | 284% | 104% |
| 営業損失率 | (1,344)% | (772)% | (176)% | (184)% | (4)% |
| 純損失率 | (3,734)% | (2,153)% | (915)% | (1,115)% | (496)% |
2026年上期と2025年上期の比較(p.149–151)
この表から、売上の増加額が各費用の増加額を大きく上回ったことが分かる。
| 項目(百万ドル) | 2025年上期 | 2026年上期 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上 | 1,163 | 16,286 | 15,123 | 1,300% |
| コンピュートとインフラ | 2,334 | 8,945 | 6,611 | 283% |
| 人件費 | 538 | 3,152 | 2,614 | 486% |
| 販売・マーケティング・パートナーシップ | 120 | 3,168 | 3,048 | 2,540% |
| その他営業・管理費 | 306 | 1,714 | 1,408 | 460% |
| 受取利息 | 115 | 1,111 | 996 | 866% |
| 転換社債等の公正価値変動 | (10,942) | (72,388) | (61,446) | 562% |
| その他の収益(費用) | — | (8,757) | (8,757) | NM |
| 法人税等 | 7 | 21 | 14 | 200% |
原文が説明する増減の理由は次のとおり。
- 売上:従量課金が121億ドル、サブスクが30億ドル増えた。モデルと製品を次々に出したことで、利用量の増加、既存顧客での拡大、採用の広がりが起きた。TTM 売上10万ドル以上の顧客からの売上は、2025年上期の870百万ドルから2026年上期の120億ドルへ増えた。
- コンピュートとインフラ:CSP との契約に基づく計算資源が上期を通じて届いたため。売上比が201%から55%へ下がったのは、事前に契約した計算資源のコストが期中の需要で変わらない一方、売上が大きく伸びたためだという。
- 人件費:株式報酬が19億ドル、現金報酬が510百万ドル増えた。いずれも人員増による。
- 販売・マーケティング・パートナーシップ:チャネルパートナーへの手数料が27億ドル、マーケティング・広告費が273百万ドル増えた。
- その他営業・管理費:データ品質・性能評価の外部委託費が251百万ドル、IT・クラウドソフトウェア費が223百万ドル、決済手数料が222百万ドル、専門家報酬が205百万ドル、寄付マッチングの非現金費用が126百万ドル、施設費が68百万ドル増えた。
- 受取利息:現金同等物の平均残高の増加と、新たな短期投資による。
- 転換社債等の公正価値変動:2025年から2026年にかけて企業価値が上がり、残っている転換社債の時価が上がったため。
- その他の収益(費用):NPA に基づいて認識した資産・負債の当初の時価計上と、その後の時価変動による(注記4)。
2025年と2024年の比較(p.151–154)
| 項目(百万ドル) | 2024年 | 2025年 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上 | 386 | 4,585 | 4,199 | 1,088% |
| コンピュートとインフラ | 2,522 | 7,326 | 4,804 | 190% |
| 人件費 | 454 | 1,839 | 1,385 | 305% |
| Bartz 和解 | — | 1,500 | 1,500 | NM |
| 販売・マーケティング・パートナーシップ | 43 | 568 | 525 | 1,221% |
| その他営業・管理費 | 347 | 1,412 | 1,065 | 307% |
| 受取利息 | 106 | 431 | 325 | 307% |
| 転換社債等の公正価値変動 | (5,434) | (34,308) | (28,874) | 531% |
| その他の収益(費用) | — | (8) | (8) | NM |
| 法人税等 | 1 | 20 | 19 | NM |
この表から、2025年は売上の伸びがコンピュート費の伸びを大きく上回った一方、Bartz 和解という一時的な費用が乗ったことが分かる。
- 売上:従量課金が約35億ドル、サブスクが691百万ドル増えた。TTM 売上10万ドル以上の顧客は約200社から約1,500社へ増えた。
- コンピュートとインフラ:前年までに結んだ CSP 契約の計算資源が、2025年を通じて段階的(トランシュごと)に届いたため。売上比は653%から160%へ下がった。
- 人件費:株式報酬が973百万ドル、現金報酬が339百万ドル増えた。
- Bartz 和解:期中に暫定合意した Bartz 訴訟の和解による1,500百万ドルの全額が増加要因。
- 販売・マーケティング・パートナーシップ:チャネルパートナー手数料が341百万ドル、マーケティング・広告費(メディアと PR)が170百万ドル増えた。
- その他営業・管理費:寄付マッチングの非現金費用が541百万ドル、データ品質・性能評価の外部委託費が165百万ドル、IT・クラウドソフトウェア費が102百万ドル増えた。
- 受取利息:うち305百万ドルが、現金同等物の平均残高の増加と新たな短期投資による投資収益の増加。
- 法人税等:海外事業に伴う外国税の増加。
2024年と2023年の比較(p.154–156)
| 項目(百万ドル) | 2023年 | 2024年 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上 | 41 | 386 | 345 | 841% |
| コンピュートとインフラ | 433 | 2,522 | 2,089 | 482% |
| 人件費 | 95 | 454 | 359 | 378% |
| 販売・マーケティング・パートナーシップ | 2 | 43 | 41 | 2,050% |
| その他営業・管理費 | 62 | 347 | 285 | 460% |
| 受取利息 | 69 | 106 | 37 | 54% |
| 転換社債等の公正価値変動 | (1,045) | (5,434) | (4,389) | 420% |
| その他の収益(費用) | (2) | — | 2 | NM |
| 法人税等 | 2 | 1 | (1) | NM |
この表から、2024年はコンピュート費の増加額が売上の増加額の6倍超(筆者計算)あり、先行投資の色が濃い年だったことが分かる。
- 売上:従量課金が約249百万ドル、サブスクが96百万ドル増えた。主因は新規顧客の増加で、2024年の Claude 3 ファミリー(Opus、Sonnet、Haiku)の投入で用途が広がったことを挙げる。TTM 売上10万ドル以上の顧客は約20社から約200社へ増えた。
- コンピュートとインフラ:2023年に結んだ CSP 契約の計算資源の大半が、2024年に段階的に届いたため。
- 人件費:現金報酬が164百万ドル、株式報酬が163百万ドル増えた。
- 販売・マーケティング・パートナーシップ:マーケティング・広告費が39百万ドル増えた。
- その他営業・管理費:データ品質・性能評価の外部委託費が165百万ドル、専門家報酬が30百万ドル、IT・クラウドソフトウェア費が28百万ドル、施設費が24百万ドル増えた。
- 受取利息:MMF の残高増加で平均現金残高が増えたため。
Non-GAAP Financial Measures(非GAAP指標)(p.156–157)
GAAP(米国の会計基準)に基づかない独自の指標として、調整後営業損益、調整後営業利益率、調整後純損益の3つを使う。定義は次のとおり。
- Adjusted Operating Income (Loss)(調整後営業損益):営業損失から、(i) 株式報酬費用、(ii) 非現金の寄付費用、(iii) Bartz 和解を除いたもの。
- Adjusted Operating Margin(調整後営業利益率):調整後営業損益を売上で割ったもの。
- Adjusted Net Income (Loss)(調整後純損益):純損失から、上記 (i)〜(iii) に加え、(iv) 転換社債・デリバティブ負債・SAFE の公正価値変動、(v) 一部の時価評価する金融商品の公正価値変動を除いたもの。
非現金の寄付費用は寄付マッチング制度によるもので、その価値は従業員の株式報酬に連動し、その他営業・管理費に計上される。Bartz 和解は通常の事業を反映しないとして除いている。
次の表から、2026年上期に調整後営業損益が黒字へ転じたことが分かる。
| 項目(百万ドル) | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| 営業損失 | (551) | (2,980) | (8,060) | (2,135) | (693) |
| 株式報酬費用 | 29 | 192 | 1,165 | 286 | 2,185 |
| 非現金の寄付費用 | — | — | 541 | — | 126 |
| Bartz 和解 | — | — | 1,500 | — | — |
| 調整後営業損益 | (522) | (2,788) | (4,854) | (1,849) | 1,618 |
| 売上 | 41 | 386 | 4,585 | 1,163 | 16,286 |
| 営業利益率 | (1,344)% | (772)% | (176)% | (184)% | (4)% |
| 調整後営業利益率 | (1,273)% | (722)% | (106)% | (159)% | 10% |
次の表から、純損失と調整後純損益の差のほとんどが公正価値変動で説明できることが分かる。
| 項目(百万ドル) | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| 純損失 | (1,531) | (8,309) | (41,965) | (12,969) | (80,748) |
| 株式報酬費用 | 29 | 192 | 1,165 | 286 | 2,185 |
| 非現金の寄付費用 | — | — | 541 | — | 126 |
| Bartz 和解 | — | — | 1,500 | — | — |
| 転換社債等の公正価値変動 | 1,045 | 5,434 | 34,308 | 10,942 | 72,388 |
| 一部の時価評価金融商品の公正価値変動 | — | — | 3 | — | 8,720 |
| 調整後純損益 | (457) | (2,683) | (4,448) | (1,741) | 2,671 |
Quarterly Results of Operations(四半期業績)(p.158–161)
次の表から、売上が6四半期連続で増え、2026年4–6月期に営業損益が黒字へ転じたことが分かる。
| 項目(百万ドル) | 25年1–3月 | 25年4–6月 | 25年7–9月 | 25年10–12月 | 26年1–3月 | 26年4–6月 |
|---|---|---|---|---|---|---|
| 売上 | 376 | 787 | 1,382 | 2,040 | 4,731 | 11,555 |
| コンピュートとインフラ | 944 | 1,390 | 2,047 | 2,945 | 3,387 | 5,558 |
| 人件費 | 218 | 320 | 489 | 812 | 1,295 | 1,857 |
| Bartz 和解 | — | — | 1,500 | — | — | — |
| 販売・マーケティング・パートナーシップ | 24 | 96 | 202 | 246 | 1,033 | 2,135 |
| その他営業・管理費 | 125 | 181 | 233 | 873 | 683 | 1,031 |
| 営業費用合計 | 1,311 | 1,987 | 4,471 | 4,876 | 6,398 | 10,581 |
| 営業損益 | (935) | (1,200) | (3,089) | (2,836) | (1,667) | 974 |
| 受取利息 | 51 | 64 | 124 | 192 | 349 | 762 |
| 転換社債等の公正価値変動 | (5,701) | (5,241) | (9,165) | (14,201) | (12,791) | (59,597) |
| その他の収益(費用) | — | — | (3) | (5) | (309) | (8,448) |
| 税引前損失 | (6,585) | (6,377) | (12,133) | (16,850) | (14,418) | (66,309) |
| 法人税等 | 7 | — | 5 | 8 | 21 | — |
| 純損失 | (6,592) | (6,377) | (12,138) | (16,858) | (14,439) | (66,309) |
| 株式報酬費用(人件費の内数) | 105 | 181 | 305 | 574 | 924 | 1,261 |
売上の前四半期比は、+109%、+76%、+48%、+132%、+144%と推移した(筆者計算)。2025年後半にいったん伸び率が鈍り、2026年に入って再び加速した形だ。2026年7–9月期の売上は目論見書では空欄である。
売上比で見ると、コンピュート費の比率が四半期ごとに下がってきたことが分かる。
| 売上比 | 25年1–3月 | 25年4–6月 | 25年7–9月 | 25年10–12月 | 26年1–3月 | 26年4–6月 |
|---|---|---|---|---|---|---|
| コンピュートとインフラ | 251% | 177% | 148% | 144% | 72% | 48% |
| 人件費 | 58% | 41% | 35% | 40% | 27% | 16% |
| 販売・マーケティング・パートナーシップ | 6% | 12% | 15% | 12% | 22% | 18% |
| その他営業・管理費 | 33% | 23% | 17% | 43% | 14% | 9% |
| 営業費用合計 | 349% | 252% | 324% | 239% | 135% | 92% |
| 営業利益率 | (249)% | (152)% | (224)% | (139)% | (35)% | 8% |
| 純損失率 | (1,753)% | (810)% | (878)% | (826)% | (305)% | (574)% |
四半期の調整後指標は次のとおり。調整後営業損益は2026年4–6月期に2,235百万ドルの黒字となった。
| 項目(百万ドル) | 25年1–3月 | 25年4–6月 | 25年7–9月 | 25年10–12月 | 26年1–3月 | 26年4–6月 |
|---|---|---|---|---|---|---|
| 営業損益 | (935) | (1,200) | (3,089) | (2,836) | (1,667) | 974 |
| 株式報酬費用 | 105 | 181 | 305 | 574 | 924 | 1,261 |
| 非現金の寄付費用 | — | — | — | 541 | 126 | — |
| Bartz 和解 | — | — | 1,500 | — | — | — |
| 調整後営業損益 | (830) | (1,019) | (1,284) | (1,721) | (617) | 2,235 |
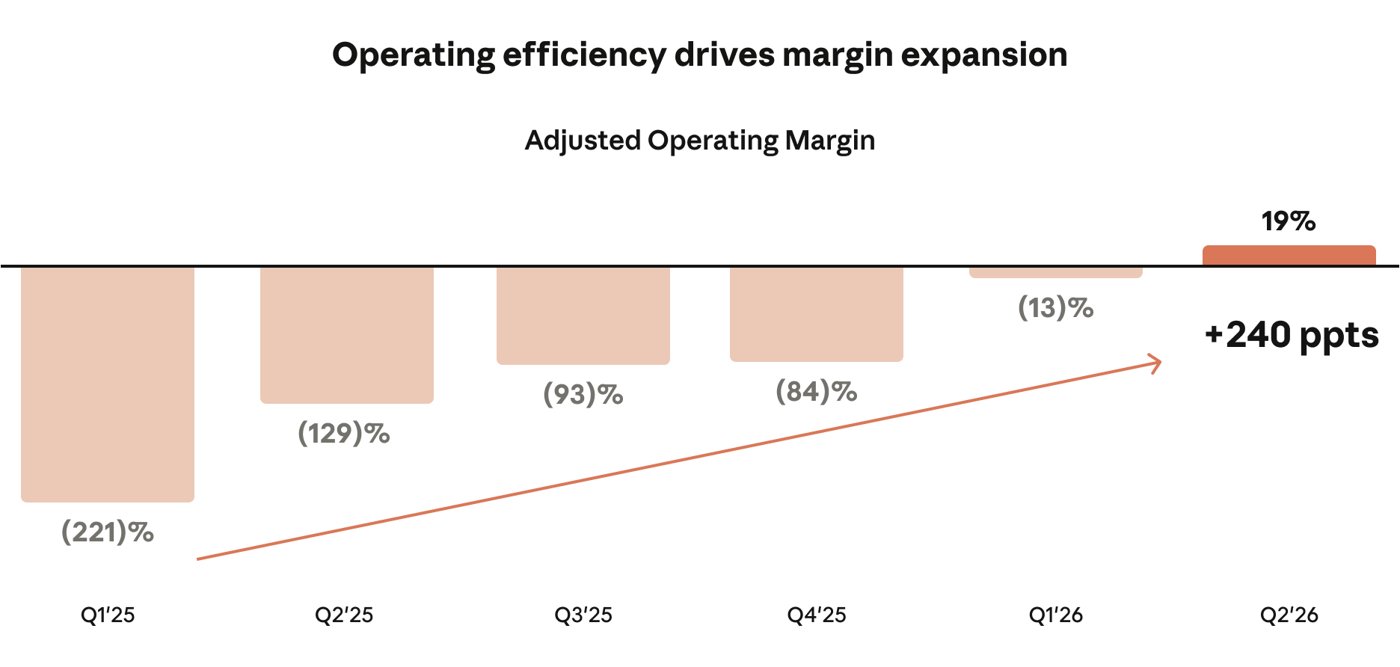
| 調整後営業利益率 | (221)% | (129)% | (93)% | (84)% | (13)% | 19% |
| 一部の時価評価金融商品の公正価値変動 | — | — | — | 3 | 288 | 8,432 |
| 調整後純損益 | (786) | (955) | (1,168) | (1,539) | (310) | 2,981 |
Quarterly Trends(四半期の傾向)
- 売上:毎四半期、モデルと製品の投入が利用量の増加をもたらし、従量課金とサブスクの両方が伸びた。TTM 売上10万ドル以上の顧客は、2025年3月31日時点の約400社から2026年6月30日時点の6,000社超へ増えた。
- コンピュートとインフラ:944百万ドルから約56億ドルへ毎四半期増えた。12〜18か月前に調達しているため、費用は期中の需要ではなく、契約した計算資源が届いたタイミングで増える。売上比は251%から48%へ下がった。
- 人件費:人員増と株式報酬を含む報酬の増加で毎四半期増えた。
- 販売・マーケティング・パートナーシップ:毎四半期増え、特に2026年1–3月期と4–6月期の増加が大きい。チャネルパートナー手数料と広告費の増加による。
- その他営業・管理費:2025年10–12月期の増加は寄付マッチングの非現金費用が主因で、2026年1–3月期はこの費用が減ったため前四半期を下回った。
- 営業損益:2025年4–6月期は計算資源の追加が売上の伸びを上回って損失が拡大し、7–9月期は Bartz 和解で損失が膨らんだ。10–12月期と2026年1–3月期は損失が縮み、4–6月期に約10億ドルの営業利益を出した。経営陣は、受け取る計算資源の量によって今後も四半期ごとに業績が振れると述べている。
- 受取利息:51百万ドルから762百万ドルへ毎四半期増えた。
- 公正価値変動:全四半期で費用になった。2026年4–6月期が最大で、Series H の資金調達に伴う企業価値の上昇を反映している。
- その他の収益(費用):2026年1–3月期の309百万ドル、4–6月期の約84億ドルの費用は、NPA に基づく資産・負債の当初時価計上とその後の時価変動による。
Liquidity and Capital Resources(流動性と資本の源泉)(p.162–164)
創業以来の資金源は、転換社債、償還可能転換優先株式、営業による現金、SAFE である。計算資源は主に CSP との契約でまかなってきた。
2026年6月30日時点の手元資金は次のとおり。
- 現金及び現金同等物:1,124億ドル
- 短期投資:193億ドル
- Credit Facility の利用可能額:32億ドル
- 制限付き現金:25億ドル(主にリースなどの担保。市場リスクの節で開示)
累積欠損は1,329億ドルで、そのうち1,132億ドルは2023年以降の転換社債とデリバティブ負債の公正価値変動による(2026年上期分の724億ドルを含む)。2023年から2025年まで、営業活動と投資活動のキャッシュフローは合計でマイナスだった。
経営陣は、資金需要の性質が変わりつつあると説明する。CSP 経由の計算資源は使えるようになった時点で払うが、今後は設備投資やリース債務のように、稼働よりかなり前にまとまった支払いが必要な形が増える。データセンター開発では、提携先のチップを置くことを前提に、資金提供者や提携先がリース債務を保証する仕組みにも頼っている。こうした仕組みを広げられるかは、限られた CSP、提携先、資金提供者の意欲と能力にかかるという。設備投資は大きく増える見込みで、業績が良くなっても投資による現金流出は増えうるとしている。
手元資金、営業による現金、A&R Credit Facility の利用可能額で、目論見書の日付から少なくとも12か月の運転資金、リース料、設備投資はまかなえるとの見解だ。長期的には、営業キャッシュフロー、IPO の手取りを含む株式調達、借入、NPA や機器リース・データセンター契約に基づく提携先からの資金で、資金需要を満たす計画である。
Revolving Credit Agreement(与信枠)
- 2025年5月:Morgan Stanley Senior Funding を代理人とする25億ドルの担保付きリボルビング与信枠を設定(信用状の枠は400百万ドル)。
- 2025年9月:27.5億ドルへ増額。2025年11月:32.5億ドルへ増額。
- 2026年6月30日時点:借入残高なし、スタンバイ信用状78百万ドル。財務制限条項はすべて遵守。
- 2026年9月:A&R Credit Agreement(改定・再締結契約)で150億ドルの担保付きリボルビング与信枠に拡大し、全額を信用状にも使えるようにした。満期は2031年9月4日。ただし、一定の債務で91日以内に合計500百万ドル超の元本支払いが来て、支払いに足る流動性がない場合などには、満期が前倒しされる。
Moody's、S&P、Fitch のうち2社から投資適格の格付けを得れば、同社の選択で保証と担保を外せる。財務制限条項として、2026年12月31日に終わる四半期から、各四半期末に50億ドル以上の流動性を維持する義務がある。
AMD Agreement(AMD との契約)
2026年7月、AMD と Hardware Supply Agreement を結び、AMD Instinct MI450 シリーズ GPU を載せた Helios ラック規模システムを購入、リース、または利用する枠組みを定めた。AMD は、GPU の納入・稼働の節目ごとに、最大50億ドル分の Class N 普通株式を引き受けると約束している。最初の節目は2027年の見込みで、IPO 後の引受価格は直前30取引日の Class A 普通株式の出来高加重平均価格(VWAP)となる。
Convertible Notes(転換社債)(p.164–169)
Google、Amazon、Broadcom と NPA を結んでいる。Google の2023年と2024年の NPA に基づく社債はすべて無議決権の償還可能転換優先株式に転換済みで、新規の発行はない。将来の資金枠として、Google 2026 NPA(2026年3月)、Amazon 2026 NPA(2026年4月20日)、Infrastructure Partner 2026 NPA(Broadcom)がある。将来社債を発行する義務は、発行までデリバティブ負債として貸借対照表に載る。
Outstanding Notes(残っている社債)
2026年6月30日時点で残っているのは、Amazon 2023 NPA と Amazon 2024 NPA に基づく無利息のロールオーバー債だけである。Amazon の持分が全株式(転換後ベース)の12%を超える部分は転換されず、ロールオーバー債として再発行される仕組みになっている(Amazon は上限を放棄できる)。
次の表から、残る元本は約62億ドルで、すべて転換すれば18億株超の Class N 普通株式になることが分かる。
| 契約 | 元本残高(百万ドル) | 転換価格(1株あたりドル) | 転換で発行される Class N 株式数 | 満期 |
|---|---|---|---|---|
| Amazon 2023 NPA | 2,186 | 2.0928 | 1,044,716,970 | 2034年3月 |
| Amazon 2024 NPA | 4,017 | 5.0478 | 795,727,992 | 2035年1月・5月・11月(3回の発行分) |
| 合計 | 6,203 | — | 1,840,444,962 | — |
IPO 時には、表の固定転換価格と IPO 価格の低いほうで転換される。上限で転換できなかった分は、IPO 後の各四半期末に、固定価格、IPO 価格、直近10日の VWAP のうち最も低い価格で転換される。
Note Purchase Agreements(未使用の社債発行枠)
次の表から、3社合計で770億ドルの未使用枠があることが分かる。
| 相手先 | 契約 | 発行可能額(百万ドル) | 元本残高 | 引出期限 |
|---|---|---|---|---|
| Google 2026 NPA | 20,000 | — | 2030年12月 | |
| Amazon | Amazon 2026 NPA | 15,000 | — | IPO 後30か月、または一部商業契約の終了時の早いほう |
| Broadcom | Infrastructure Partner 2026 NPA | 42,000 | — | 引出期間の開始から5年 |
| 合計 | — | 77,000 | — | — |
各契約の主な条件は次のとおり。
- Amazon 2026 NPA:期間10年。Amazon との商業契約に基づく計算資源の容量の節目を達成するたびに、50億ドル単位で使えるようになる(IPO 前の発行は10億ドル単位)。IPO 後の引出は、30日 VWAP での Class N 普通株式の発行で決済する。持分上限を超える部分は10年満期の無利息ロールオーバー債になり、満期の未転換残高は現金、または Amazon の選択で商業契約上の支払いとの相殺で決済される。IPO 前の発行は見込んでいない。
- Infrastructure Partner 2026 NPA(Broadcom):2026 Lease Arrangement の四半期リース料をまかなう目的に限り、必要に応じて発行できる。利率は年9.00%で、利息は元本に組み入れる(PIK)。一定の売上条件を満たさない期に発行した社債は年13.00%となり、転換価格も90%ではなく85%になる。満期は最初の240億ドルが引出期間の開始から60か月、240億ドル超320億ドル未満が63か月、320億ドル超が57か月。保有者は30日 VWAP の90%で転換できる。売上成長率の条件は、2025年の全四半期と2026年のこれまでの実績を大きく下回る水準に設定されている。支配権の移転時には、元本と経過利息の150%の現金受取りか即時転換を選べる。Broadcom は同社の同意を得て、指定の金融パートナーに契約を譲渡できる。
- Google 2026 NPA:2030年12月31日まで、第三者との計算資源契約上の条件達成と TTM 売上目標(これまでは上回ってきた)に応じて発行を請求できる。各発行は原則5回の四半期払込みに分けて実行される。Google の持分上限は14.99%(払込後・転換後ベース)。IPO 後の引出では、Google が合意条件の転換社債か、30日 VWAP での Class N 普通株式かを選ぶ。さらに Google には、IPO と同時に公開価格で最大100億ドル分の Class N 普通株式を私募で買うオプションがあり、行使すれば NPA の枠がその分減る。
Cash Flows(キャッシュフロー)(p.169–170)
次の表から、2026年上期に営業キャッシュフローがプラスに転じ、財務キャッシュフローで1,100億ドル超を調達したことが分かる。
| 項目(百万ドル) | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| 営業活動 | (1,627) | (5,692) | (2,637) | (1,513) | 3,929 |
| 投資活動 | (2) | (22) | (3,077) | (49) | (17,181) |
| 財務活動 | 2,320 | 7,248 | 19,960 | 4,749 | 110,774 |
原文の説明は次のとおり。
- 営業活動:2025年は前年より流出が31億ドル減った。過去に前払いしたホスティング容量を2025年に消費して前払費用が減ったことと、CSP 費用の増加と支払時期の関係で未払金が増えたことによる。Bartz 和解の支払いや人件費の増加、売掛金の増加は流出を増やす方向に働いた。2024年は、事業拡大で追加のホスティング容量を前払いしたため流出が41億ドル増えた。2026年上期は、非現金項目を調整した純損失の改善と、仕入先への支払いや顧客からの入金のタイミングによる運転資本の変化で、39億ドルの流入になった。
- 投資活動:2025年は、米国債・政府機関債・社債の購入増と、サーバー、ネットワーク機器、インフラ機器、無形資産への支出増で流出が31億ドル増えた。2026年上期の172億ドルの流出は、CP などの短期投資の購入と、サーバー等への設備投資の増加が主因。
- 財務活動:2025年と2026年上期は、償還可能転換優先株式の発行による。2024年は転換社債と優先株式の発行による。
Off-Balance Sheet Arrangements(オフバランス取引)
通常の事業で生じるホスティングとリースの約定、持分法投資先への出資約定、データセンター容量の開発を支えるための開発業者との保証・費用補填の取り決めを除き、オフバランスの資金調達や非連結事業体との関係はないとしている。
Contractual Obligations(契約上の債務)(p.170–173)
仮目論見書では、契約債務の表がまるごと空欄になっている。オペレーティングリース、ファイナンスリース、購入約定(主に CSP のホスティング契約の最低支払額)の各行、合計、年度別(2026〜2030年と以降)の金額、基準日、加重平均残存リース期間、表に含まれない短期約定・未開始リース・基準日後の約定の金額、今後12か月に支払う額は、いずれも目論見書では空欄である。表と短期約定などを合わせた総額は「約(空欄)」で、ほぼすべてがコンピュートとインフラに関するものだという。
一方、個別の主要契約は金額入りで説明されている。次の表から、主要な相手先ごとの契約が数百億ドルから1,000億ドル超の規模であることが分かる。
| 相手先 | 契約時期 | 金額 | 期間 | 主な条件 |
|---|---|---|---|---|
| Microsoft | 2025年11月(2026年2月・10月に改定) | 最低449億ドル | 2026年11月〜2033年5月 | 実利用にかかわらず支払い。相手方の重大な違反や未納入トランシュを除き解約不能 |
| 2026年3月(2026年5〜8月に改定) | 最低約1,145億ドル | 2026年4月〜2033年7月 | 不足分は精算払い。相手方の重大な違反を除き解約不能 | |
| Google を含む TPU 事業者 | 同上に付随 | 約1,250億〜1,500億ドル(推計) | 2028〜2031年に納入 | 容量や価格の仕組みで決まるため、契約債務の表には含まない |
| Amazon | 2026年4月 | 最低1,100億ドル | 2026年5月〜2036年4月 | 不足分は精算払い。相手方の重大な違反を除き解約不能 |
| SpaceXAI(旧 X.AI) | 2026年5〜10月 | 最大1,205億ドル | 2029年まで | NVIDIA GPU。全容量の納入後(2026年12月見込み)は月約31億ドル。2027年1月・3月に終わる解約不能期間の後は90日前通知で解約可 |
| AMD | 2026年7月 | 200億ドル超(初期容量を全量調達した場合の見込み) | 2027年に初期分 | 固定額の定めはなく、表には含まない。同程度の追加調達の余地あり |
| Nscale | 2026年8月 | 最大約446億ドル | 2033年まで | NVIDIA GPU。納入・受入時にのみ料金が発生 |
| Lambda | 2026年5月・6月・8月 | 約413億ドル | 2034年まで | NVIDIA GPU。うち8月契約の約349億ドルは、Lambda が施設のリースを確保できなければ解約可 |
| Broadcom(機器リース) | 5年のマスターリース | リース料総額 約1,612億ドル(利息除く。複数のリースの合計で、うち2026 Lease Arrangement は約1,252億ドル) | 2026年から一部稼働、2027年から追加 | TPU ベース。ファイナンスリースとして会計処理。リース期間中は債務不履行を除き解約不能 |
Broadcom とのリースは、2つの特別目的子会社が契約し、Anthropic, PBC が保証し、リース機器が担保になっている。2026 Lease Arrangement に関連して Broadcom のための制限付き預金口座に現金を預けており、追加の預け入れを求められる場合もある。2026年4–6月期に、Broadcom はリースの権利の一部を第三者に譲渡した。
Quantitative and Qualitative Disclosures about Market Risk(市場リスク)(p.173)
- 金利リスク:2026年6月30日時点で、現金及び現金同等物1,124億ドル、短期投資193億ドル、制限付き現金25億ドルを持つ。投資は短期のものが中心で、金利が1%(100ベーシスポイント)上下しても投資の時価に重要な影響はないとしている。
- 為替リスク:売上の大半は米ドル建てで、ユーロや英ポンドなども一部ある。為替が10%動いても重要な影響はないとし、ヘッジ取引はしていない。
Critical Accounting Estimates(重要な会計上の見積り)(p.173–177)
判断の度合いが大きい会計方針として、次の項目を挙げている。
Stock-Based Compensation(株式報酬)
ストックオプションは Black-Scholes-Merton モデルで付与日の公正価値を測り、権利確定期間にわたり定額で費用化する。上場前のため普通株式の公正価値は取締役会が見積もり、予想ボラティリティは比較可能な上場企業から推定する。
- 未確定のストックオプションに関する未認識の報酬費用:2026年6月30日時点で約28億ドル、加重平均1.2年で認識する見込み。
- RSU:勤務条件(通常4年)と業績条件の両方が付いており、業績条件は支配権の移転か、この登録届出書の効力発生で満たされる。2026年6月30日時点では業績条件が未達のため、RSU の報酬費用は計上していない。未認識の費用は約266億ドルで、うち29億ドルは勤務条件の全部または一部を満たした RSU に関するもの。
- IPO 完了時に、勤務条件を満たした RSU について累積で計上する株式報酬費用の額は、目論見書では空欄である。経営陣は、IPO が完了する四半期を中心に費用が増えると明記している。
- RSA は創業者、初期の従業員、アドバイザー、買収に伴って付与しており、勤務条件のみで定額法で費用化する。
Common Stock Valuations(普通株式の評価)
取締役会は、まず直近の資金調達ラウンドを主な参照に企業価値を見積もり、それを株式の種類ごとに配分して1株あたり価値を出す。配分には CCA(各種類の株式をコールオプションとみなす方法)と CSE(優先株式がすべて普通株式に転換されるとみなす方法)を組み合わせ、最後に非流動性ディスカウント(DLOM)を適用する。上場後はこの見積りが不要になる。
Fair Value of Convertible Notes, Derivative Liabilities, and SAFEs(転換社債などの公正価値)
転換社債は ASC Topic 825 の公正価値オプションを選び、毎期時価で測り直して差額を損益に計上する。負債部分と資本部分を分けて処理する方法の複雑さを避けるためだという。Amazon と Google との2023年と2024年の NPA では、将来社債を発行する義務をデリバティブ負債として認識した。
時価の算定には CCA と CSE を組み合わせ、優先株式への転換、Class N 普通株式への転換、満期の現金返済、支配権移転時のプレミアム付き現金決済といった複数のシナリオを確率で重み付けする。特に、持分上限とロールオーバーの仕組みのせいで、元本のうちどれだけが転換されどれだけがロールオーバー債として残るかを見積もるのに大きな判断が要るとしている。SAFE は2023年と2024年にすべて優先株式に転換済みで、2026年上期中に残高はなかった。
Leases(リース)
契約がリースを含むかの判定、リース期間、対象資産の公正価値、追加借入利子率に大きな判断が要る。リースの規模と期間が大きいため、見積りが変わると分類や使用権資産・リース負債の金額が大きく変わりうる。
Income Taxes(法人税)
繰延税金資産の回収可能性の評価に経営陣の判断が要る。研究開発税額控除の要件と裏付けについて、解釈が分かれうる点も挙げている。
Loss Contingencies(偶発損失)
損失の発生が probable(可能性が高い)で金額を合理的に見積もれるときに負債を計上する。過去に、新たな情報に基づいて評価を見直したことがあると書いている。
目論見書で空欄になっている主な箇所
仮目論見書のため、MD&A でも次の数値が空欄になっている。推測では埋めていない。
- 2026年7–9月期の売上(p.134)
- 2026年9月30日時点とその後に結んだ購入約定とリース契約の総額、2030年までに発生する額、今後12か月に支払期限が来る額(p.138)
- 2026年9月30日時点の流動性の総額と内訳、NPA の調達余力、株式引受の約束額、IPO の手取り見込み額と想定公開価格(p.139)
- TTM 売上10万ドル以上の顧客からの、2026年9月30日までの TTM 売上の額と割合(p.143)
- 契約債務の表の全金額、基準日、加重平均残存リース期間、表外の約定の金額、表外のその他契約の推計幅(p.170–171)
- IPO 完了時に累積計上する RSU の株式報酬費用(p.174)
この章から読み取れること
ここからは筆者の解釈である。
- 損益の形は、計算資源が届くタイミングで決まる。経営陣は、計算資源の費用は需要ではなく納入の時期で増えると繰り返し説明し、利益率は今後も上下すると予告している。2026年4–6月期の営業利益率8%は、大量の計算資源が届く前の一時点の姿と読むのが自然だろう。SpaceXAI だけで全容量の納入後は月約31億ドルと書かれている。四半期に換算すると約93億ドル(筆者計算)で、2026年4–6月期のコンピュート費5,558百万ドルを上回る。
- 純損失の大きさは、事業の悪化ではなく企業価値の上昇を映している。2026年上期の純損失80,748百万ドルのうち72,388百万ドルが転換社債などの時価変動で、その他の費用8,757百万ドルの大半も NPA 関連の時価計上だ。株価が上がるほど費用が増える構造は、Amazon のロールオーバー債などが残る限り上場後も続く。
- 上場直後の四半期は、株式報酬費用が跳ね上がる。未認識の RSU 費用は約266億ドルあり、上場をもって業績条件が満たされる。2026年上期の株式報酬費用が約22億ドルだったことと比べると、IPO の四半期の GAAP 損益はこれに大きく引っ張られるはずだ。
- 計算資源の契約規模は、手元資金の規模を上回る。表に名前が出た7件(Microsoft、Google、Amazon、SpaceXAI、Nscale、Lambda、Broadcom リース)の金額を単純に足すと約6,370億ドルになる(筆者計算。最低額と上限額が混ざっており、目論見書で空欄の総額とは範囲が異なる)。ここに TPU 追加分の推計1,250億〜1,500億ドルと AMD の200億ドル超が加わる。2026年6月30日時点の現金と短期投資は合計約1,317億ドル(筆者計算)なので、NPA の770億ドルの枠、150億ドルの与信枠、IPO の手取りが資金計画の柱になる。
- 売上の質に関する開示も読み落とせない。利用規約違反の顧客からの売上が2026年1–9月期の約5〜7%を占め、8〜9月に取り締まりを強めたこと、上位5社への依存が下がりつつ上位5社の売上も過去最高だったこと、年末年始に支出が約20%落ちた季節性がある。次の四半期以降の売上の伸びを読むときに、これらの要因を差し引いて見る必要がある。