AnthropicのS-1を読む①総覧:目次と要点
Anthropic, PBC が 2026年10月26日、米国証券取引委員会(SEC)に Form S-1 を提出した。 Nasdaq Global Select Market にティッカー「ANT」で上場するための登録届出書で、中身は投資家向けの仮目論見書(preliminary prospectus)である。
本文は335ページ、そこに連結財務諸表65ページ(F-1〜F-65)が続く。 このシリーズでは章ごとに要点をまとめていく。 1本目のこの記事では、目次と、冒頭の要約章(Prospectus Summary、p.4–25)に出てくる数字を押さえる。
原典: Anthropic, PBC Form S-1(SEC EDGAR)
先に結論
- 売上は2026年上期(1〜6月)に16,286百万ドル(約163億ドル)だった。前年同期の1,163百万ドルから約14倍に伸びている(筆者計算)
- 上期の純損失は80,748百万ドル(約807億ドル)と巨額だが、そのうち72,388百万ドルは転換社債などの評価替え(企業価値の上昇に伴う会計上の損失)である。営業損失は693百万ドルまで縮み、会社が示す調整後営業利益は1,618百万ドルの黒字(調整後営業利益率10%)に転じた
- 6月末の現金・短期投資は131,651百万ドル(約1,317億ドル)。これまでの調達累計は1,411億ドルに達する
- 株式は5クラスあり、取締役会の過半は長期利益信託(LTBT)が選ぶ。創業者7人のLLCが持つ1株には、株主総会の議決権の50.1%が付く。上場しても、一般株主(Class A)が経営を左右する余地は小さい
- 公開価格・株数・2026年7〜9月期の売上・コンピュート契約の総額など、肝心の数字の多くはまだ空欄である。条件が決まると、修正届出書(S-1/A)で埋まる
「約14倍」は、2025年上期と2026年上期を比べた数字である。開示されている売上をすべて並べると、どこからどこへの伸びかが分かる。
売上の伸びを、最大の費用であるコンピュート・インフラ費(サーバー代)と並べると、売上が費用を追い抜いた時期がはっきりする。
目次とページ範囲
まず章ごとの分量を見ておく。 目次の順に各章のページ数を積み上げると、リスク要因だけで全400ページの約4分の1を占める。
目次と、このシリーズで扱う記事の対応は次のとおり。
| ページ | 章(原題) | 内容 | シリーズ記事 |
|---|---|---|---|
| 表紙の後(画像8ページ) | Letter from our co-founders | 共同創業者からの手紙 | ⑨共同創業者からの手紙 |
| 1–3 | Select Defined Terms | 用語定義(Run-Rate Revenue、Net Revenue Retention など) | この記事 |
| 4–25 | Prospectus Summary | 要約(事業、ガバナンス、募集の概要、財務の要約) | この記事 |
| 26–119 | Risk Factors | リスク要因 | ②事業・業界編、③法規制・ガバナンス・株式編 |
| 120–131 | Forward-Looking Statements ほか | 将来予測の注記、業界データ、資金使途、配当方針、資本構成、希薄化 | ⑦募集の諸元・株式の内容・引受 |
| 132–177 | MD&A | 経営者による財務分析 | ④MD&A |
| 178–241 | Business | 事業の内容(p.208–227 は顧客事例21社・20ページの画像) | ⑤事業の内容 |
| 242–253 | Our Governance Structure and Its Goals | PBC、LTBT、創業者の議決権 | ⑥ガバナンス・経営陣・報酬・大株主 |
| 254–281 | Management / Executive Compensation | 役員と役員報酬 | ⑥ |
| 282–291 | Related Person Transactions / Principal and Selling Stockholders | 関連当事者取引、主要株主と売出株主 | ⑥ |
| 292–335 | Description of Capital Stock ほか | 株式の内容、将来売却可能株式、非居住者の税務、引受、法務、会計士の交代 | ⑦ |
| F-1–F-65 | Consolidated Financial Statements | 連結財務諸表と注記 | ⑧連結財務諸表と注記 |
S-1 公開前の報道・リークとの答え合わせは ⑩報道・リーク情報との答え合わせ にまとめた。計算資源の契約の内訳と解約できる条件は ⑪計算資源の契約:最低支払額と解約できる条件 にある。
表のページは S-1 の目次の数字である。各章の扉は画像だけのページなので、シリーズ各記事の見出しに付けた本文のページ(本文に印刷された番号)は、目次の数字より1〜2ページ後ろになる。
会社の自己紹介(p.5–13)
要約章は「人類の歴史で初めて、知能は人間が作れるものになった」という一文で始まる。 Anthropic は2021年に設立された会社で、自らを「何よりもまず研究所(research lab)」と位置づける。 ミッションは「人類の長期的な利益のための、先進的なAIの責任ある開発と維持」である。
他社との違いとして、次の4つを挙げている。
| 強み | 中身 |
|---|---|
| Mission & Focus | ミッションへの集中で、人材・研究・コンピュートを最も価値の高い仕事に寄せる |
| Talent & Culture | 「low-ego, truth-seeking」な文化で研究者・技術者を集めて保つ |
| Frontier & Safety Research | 能力研究と安全性研究を一体で進める。前の世代の Claude が次の世代の開発を手伝う循環を「closing the loop」と呼ぶ |
| Approach to Compute | AWS Trainium、Google TPU、NVIDIA GPU、AMD GPU を1つのプールとして扱い、用途間で柔軟に振り分ける |
製品は「Virtual Collaborator(仮想の同僚)」という言葉でくくられる。 その筆頭が Claude Code で、NASA の技術者が火星探査車 Perseverance の走行コマンドを Claude Code で計画・記述し、「AIが計画した初の火星走行」になった事例が紹介されている。 Claude Cowork は2026年1月にリサーチプレビューとして公開され、9月30日時点の普及は、Claude Code(2025年2月に公開)の同じ経過時点を上回っていたという。 2026年9月からは Claude Cowork と Claude.ai の統合も始めている。
顧客と効率の数字(p.9–11)
顧客については、直近12か月(TTM)の売上額で数えた次の数字が出ている(2026年9月30日時点)。
| 区分 | 社数 |
|---|---|
| 年間10万ドル以上の顧客 | 11,900社超 |
| 年間100万ドル以上の顧客 | 1,900社超 |
| 年間1,000万ドル以上の顧客 | 約250社 |
会社は「enterprise」という区分を内部で持っていない。 年間10万ドル以上の顧客を、法人利用の目安として使うと断っている。
効率の指標として示されているのは次の3つである。
- Net Revenue Retention は約900%(2026年9月30日時点)。1年前の3か月間に売上があった顧客が、直近3か月にその約9倍を支払っている計算になる。Claude Pro と Max の個人サブスク契約者は計算から外している
- 2026年4〜6月期の売上は前年同期比で1,368%増えた。同じ期間のコンピュート・インフラ費の増加は300%にとどまる
- 従業員1人あたりの売上(TTM)は660万ドル超。1年前は140万ドルだった
モデルの値下げ効果にも触れている。 Claude Opus 5.5 は Claude Opus 5 と比べて、顧客が1タスクに払うコストを約40%下げたという。
財務の要約(p.23–25)
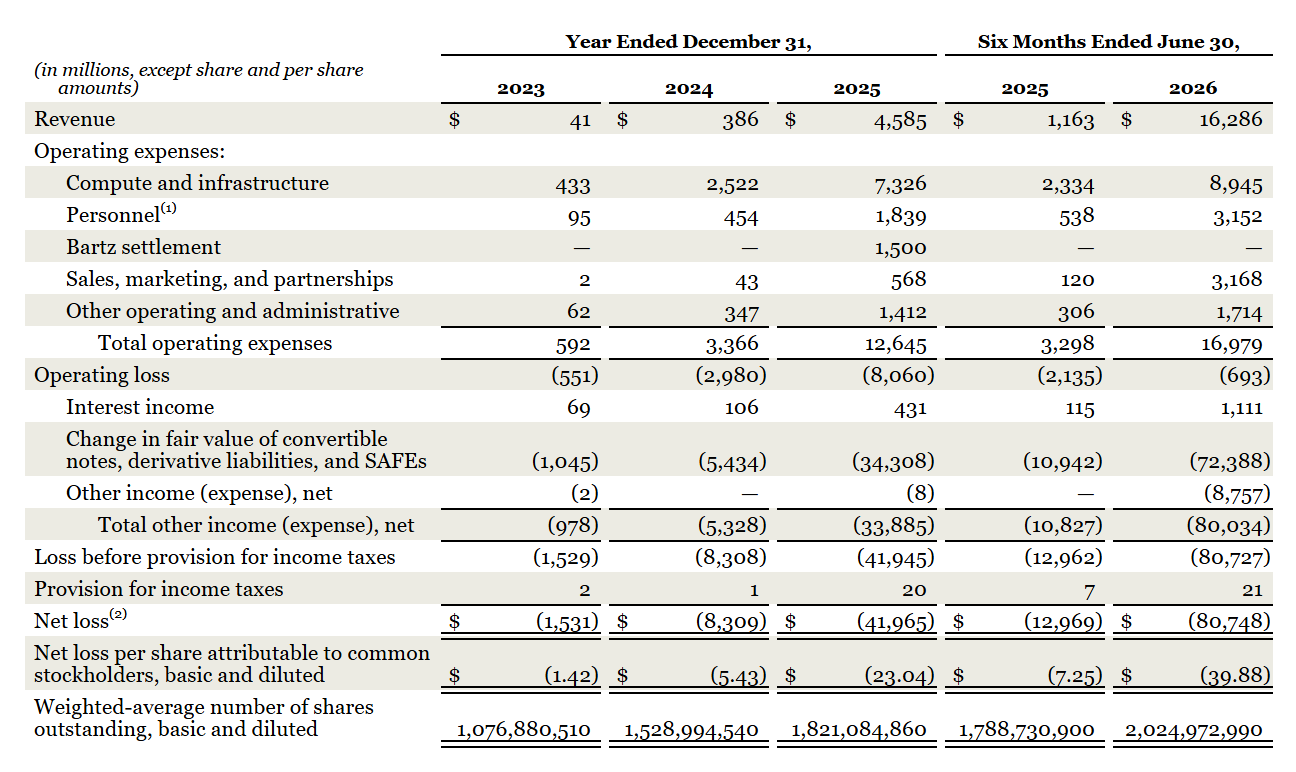
損益計算書の要約は次のとおり(単位は百万ドル。カッコはマイナス)。 売上の伸びが費用の伸びを大きく上回り、営業損失が縮んできたことが読み取れる。
| 項目 | 2023年 | 2024年 | 2025年 | 2025年上期 | 2026年上期 |
|---|---|---|---|---|---|
| 売上 | 41 | 386 | 4,585 | 1,163 | 16,286 |
| コンピュート・インフラ費 | 433 | 2,522 | 7,326 | 2,334 | 8,945 |
| 人件費 | 95 | 454 | 1,839 | 538 | 3,152 |
| Bartz 和解金 | — | — | 1,500 | — | — |
| 販売・マーケティング・パートナー費 | 2 | 43 | 568 | 120 | 3,168 |
| その他営業・管理費 | 62 | 347 | 1,412 | 306 | 1,714 |
| 営業損失 | (551) | (2,980) | (8,060) | (2,135) | (693) |
| 転換社債などの公正価値変動 | (1,045) | (5,434) | (34,308) | (10,942) | (72,388) |
| 純損失 | (1,531) | (8,309) | (41,965) | (12,969) | (80,748) |
| 調整後営業損益(非GAAP) | (522) | (2,788) | (4,854) | (1,849) | 1,618 |
| 調整後営業利益率 | (1,273)% | (722)% | (106)% | (159)% | 10% |
上の表の出典は次の2つで、どちらも S-1 の要約章(p.23、p.25)に載っている原表をそのまま撮ったものである。
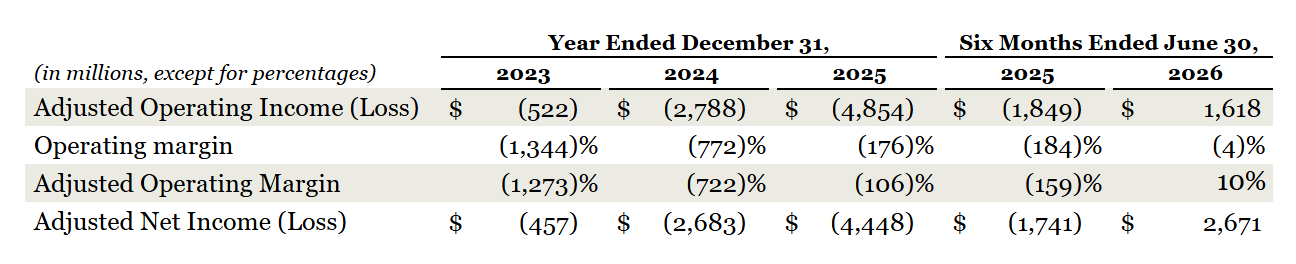
会社が強調する「調整後営業利益」は、営業損失から何を足し戻した数字なのか。 2026年上期の分を、売上から順にたどると次のようになる。
数字を読むうえでのポイントは3つある。
1つ目は、コンピュート費の重さが急に軽くなったこと。 売上に対するコンピュート・インフラ費の比率は、2025年上期の約201%から2026年上期の約55%へ下がった(筆者計算)。 売上を100とした百分比で上期どうしを並べると、費用の総額は売上の283.6%から104.3%まで縮んでいる。
2つ目は、純損失の大半が本業と関係のない評価損であること。 Amazon などが持つ転換社債は、Anthropic の企業価値が上がるほど時価が上がり、その差額が損失として計上される。 会社の注記でも、変動の主因は「企業価値評価の上昇」だと説明されている。 2026年上期の営業損失693百万ドルが、純損失80,748百万ドルに膨らむまでの内訳は次のとおり。
3つ目は、2025年の「Bartz settlement」1,500百万ドルである。 これは著作権侵害の集団訴訟(Bartz, et al. v. Anthropic PBC)の和解金である。2025年9月に和解で合意し、2026年7月に地方裁判所が承認した。
なお、株式報酬費用は人件費に含まれ、2025年は約12億ドル、2026年上期は約22億ドルだった。
貸借対照表(2026年6月30日時点、単位は百万ドル)を、左に資産、右に負債・優先株・株主資本を置く形で並べると次のとおり。財務諸表本体(F-6〜F-7)の行をそのまま使った。 右側の累積欠損 (132,902) は払込資本 5,336 を大きく上回り、株主資本合計は (127,619) になっている。
| 資産 | 金額 | 負債・優先株・株主資本 | 金額 |
|---|---|---|---|
| 現金・現金同等物 | 112,389 | 買掛金・未払費用等 | 5,422 |
| 短期投資 | 19,262 | リース負債(流動) | 148 |
| 売掛金 | 5,833 | 繰延収益 | 1,650 |
| 前払費用・その他流動資産 | 496 | リース負債(固定) | 931 |
| 制限付き現金 | 2,529 | 転換社債 | 108,566 |
| 有形固定資産 | 1,187 | その他の固定負債 | 750 |
| 使用権資産 | 1,157 | 負債合計 | 117,467 |
| のれん | 576 | 償還可能転換優先株 | 157,510 |
| その他の固定資産 | 3,929 | 払込資本 | 5,336 |
| その他の包括損失 | (53) | ||
| 累積欠損 | (132,902) | ||
| 株主資本合計 | (127,619) | ||
| 資産合計 | 147,358 | 負債・優先株・株主資本合計 | 147,358 |
要約章の表には、このほかに運転資本 130,760(流動資産 137,980 − 流動負債 7,220)が載っている。
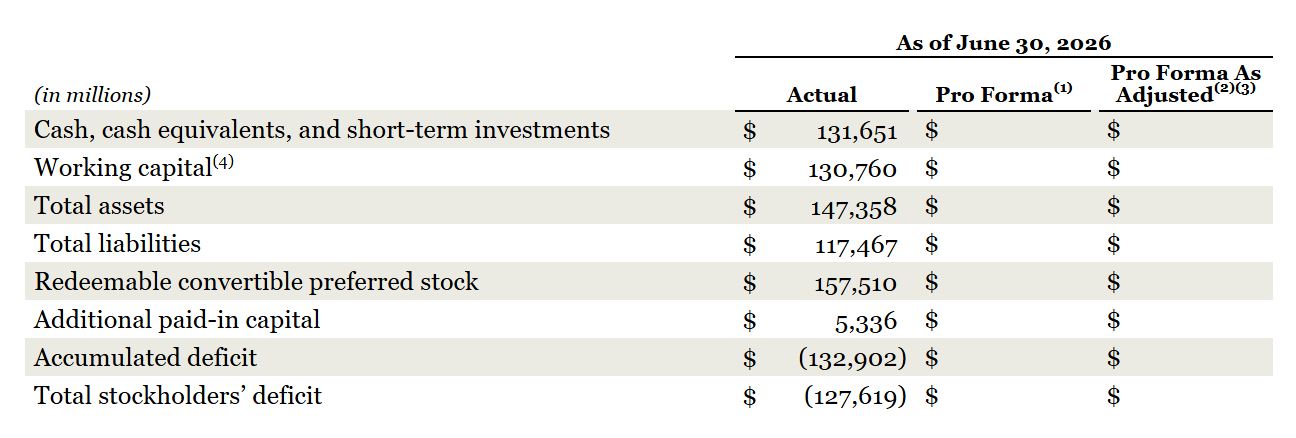
株主資本がマイナスなのは、優先株を資本の外(メザニン)に置く会計処理と、上に書いた評価損が積み上がったためである。 上場の直前に優先株は普通株へ転換され、転換社債も保有上限の範囲で転換されるので、プロフォーマの列では様子が変わるはずだが、その列は空欄のままである。
財務諸表本体(F-6〜F-7)の内訳を使い、総資産を100とした比例縮尺に直すと次のようになる。 資産のほとんどは現金と短期投資で、調達側の大半は優先株と転換社債である。優先株は上場の直前に普通株へ転換される。転換社債は Amazon の持分が全株式の12%を超えない範囲でだけ転換され、超える分はロールオーバー債(無利息の社債)として残る。
独特な株式とガバナンス(p.13–16)
Anthropic はデラウェア州法の公益法人(Public Benefit Corporation、PBC)である。 取締役は、株主の金銭的利益だけでなく、事業の影響を受ける人々の利益と、定款に書かれた公益目的の3つを比べて判断する義務を負う。
上場後の株式は5クラスになる。
| クラス | 誰が持つか | 議決権 | 経済的権利(配当・残余財産) |
|---|---|---|---|
| Class A | 一般投資家(今回売り出す株) | 1株1票 | あり |
| Class N | 主に戦略的な事業パートナー | 原則なし(第三者へ売却するとClass Aに転換) | あり |
| Class T | 長期利益信託(LTBT)が1株 | 取締役会の過半(Class T取締役)を選任・解任 | なし |
| Class F | 創業者7人のLLC(Founder LLC)が1株 | Class T取締役以外の選任を含め、全議決権の50.1% | なし |
| Class E | 共同創業者を除く従業員 | 一部の事項に限り1株1票 | なし |
LTBT は、AI安全・国家安全保障・公共政策・社会的企業に詳しい、金銭的な利害を持たない5人の受託者で構成される。 LTBT が取締役の過半を選ぶので、Nasdaq の基準では「支配会社(controlled company)」にあたる。 ただし会社は、この特例を指名・ガバナンス委員会にだけ使う予定だと書いている。
Founder LLC のメンバーは Dario Amodei、Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Christopher Olah の7人である。 つまり、取締役の過半は LTBT が選び、残りの取締役の選任や通常の議案では創業者が過半の議決権を持つ。 Class A の株主がどれだけ株を買い集めても、会社の支配権は動かない設計になっている。
公益への拠出も要約章に書かれている。
- 2026年6月30日時点の完全希薄化後株式の5%にあたる Class N 株846,840,960株を、100%子会社の Anthropic Public Benefit Fund に拠出した
- 株価が直前の目安から50%上がるたびに、発行済株式の最大2%を追加で拠出できる枠組みを取締役会が承認している(起点は公開価格)
- 共同創業者はそれぞれ、自分の持株の80%を慈善目的に充てると誓約している
募集の概要(p.18–22)
- 売り出すのは Class A 普通株。会社が新株を出し、既存株主(売出株主)も売る。株数と想定価格帯は空欄である
- 手取り金の使い道は一般的な事業目的(運転資金、コンピュート・インフラへの投資、人材の採用と維持)。RSU(譲渡制限付き株式ユニット)の決済に伴う源泉税の支払いにも一部を充てる
- 上場の直前に、優先株(Series A〜H の各シリーズ)は Class A または Class N へ自動転換される。Amazon Web Services が持つ転換社債も、Amazon の持分が保有上限(12%)を超えない範囲で Class N に転換される
- 2026年9月17日に Class A・Class N 株を1株→10株に分割し、Class T 株は1,000株→1株に併合した
- 主幹事は Goldman Sachs、Morgan Stanley、J.P. Morgan、Citigroup など22社。米国のほか、オーストラリア、カナダ、EEAの一部、日本、スイス、英国でも公募する(上場は Nasdaq のみ)
要約章に並ぶ主なリスク(p.16–18)
要約章には、リスク要因のうち特に重いものが並べられている。 主なものは次のとおりである。
- 最先端モデルを作り続けられなければ事業が傷む
- 十分なコンピュートを確保できない、または配分を誤ると競争に遅れる。電力などコンピュートを支える資源の制約もある
- 共同創業者と主要な技術者への依存、文化の維持
- 競争の激しさ、市場の立ち上がりが想定より遅い可能性
- モデルの悪用や、誰も指示していない有害な行動(ミスアラインメント)による評判・法的責任
- 売上と売掛金が少数の顧客・販売チャネルに偏っている
- 少数のクラウド事業者・供給元への依存。そのうちの何社かは出資者であり、顧客でもある
- Class A 株主の影響力を実質的に奪う株式構造と、PBC として株主以外の利益も考慮する義務
それぞれの中身は、②事業・業界編と③法規制・ガバナンス・株式編で章を追って読む。
この章から読み取れること
- 売上規模と伸びは、上場時の評価を支える材料になる。そのぶん、空欄の「2026年7〜9月期の売上」がいくらで埋まるかが最初の注目点になる
- 会社が示す調整後営業利益は黒字だが、GAAP(米国会計基準)の営業損益はまだ赤字である。赤字幅は年間ベースで急速に縮んでいる
- コンピュート契約は2045年まで続き、総額は空欄である。手元資金の大きさと、この長期契約の重さを並べて見る必要がある
- 株式の設計上、Class A を買う投資家は経営への発言力をほぼ持たない。値上がりと配当(当面は予定なし)への期待だけで買う株になる